こんにちは、ほの夫です。
我が家は、資産228万円から9,000万円台まで増やしてきました。1億円までは、まだ距離があります。
でも今日の話は、「どうやって増やしたか」ではありません。その増やし方・資産推移の全データはこちらの記事にまとめてあります。
この記事でお伝えしたいのは、もっと先の話。「1億円に到達した、その先に何があるのか」——数字のゴールではなく、その先にある”暮らし”と”選ぶ自由”の話です。
✅ この記事でわかること
- 「1億円の翌日」に本当に変わるもの(数字ではなく”選択肢”)
- 1億円達成後に予定している、ポートフォリオの「大転換」計画
- 年間配当を63万円→200万円へ拡大する出口設計(高配当株の具体的な試算つき)
- セミリタイア(サイドFIRE)で手に入れたい「選ぶ自由」の正体
1億円の「カウントダウン」に入って思うこと
9,000万円台から1億円までは、まだ距離があります。
毎月の配当収入(夫婦合算で年約63万円・税引き後)、インデックスファンドの含み益、金(ゴールド)の評価額。
これらの積み上がりを合わせれば、「1億円到達」はもはや「いつか」ではなく、スケジュールの問題になってきました。
でも今日伝えたいのは、「1億円という数字に、どんな意味があるのか」という、もっと本質的な話です。
1億円の「翌日」に変わるのは、”選択肢”だけ
1億円を達成した翌日、口座の数字は「100,000,001円」かもしれません。でも、その日の空気は変わりません。朝食の味も、娘たちの顔も、妻の声も、何も変わらない。
変わるのは、「選択肢」です。
セミリタイアを実現したとき、私は仕事を辞めるかもしれないし、辞めないかもしれない。でも、どちらを選んでも「自分が選んだ」という事実がそこにある。
「いつでも辞められる」という絶対的な安心感を持ちながら、本当にやりたいことを選べる状態——これがセミリタイアの本質だと考えています。
1億円達成後のポートフォリオ「大転換」計画
資産1億円に到達した時点で、我が家の投資戦略は大きく変わります。これまでは「資産を増やすフェーズ」でしたが、1億円以降は「配当で生活を支えるフェーズ」へのシフトです。
| 項目 | 現在(増やすフェーズ) | 1億円達成後(使うフェーズ) |
|---|---|---|
| 投資方針 | インデックス中心で資産拡大 | 一部を利確し、高配当株へスイッチング |
| NISA | 積立枠を活用 | 夫婦の成長投資枠2,400万円を高配当株の非課税受取に最大活用 |
| 金(ゴールド) | 純金積立で保有 | 年100万円ずつ非課税で現金化→高配当株へ転換 |
| 年間配当(税引き後) | 約63万円(月約5.2万円) | 目標 約200万円(月約17万円) |
| 働き方 | 会社員+副業 | 「辞めてもいい」前提で、選んで働く |
この大転換が完成したとき、年間配当は現在の約63万円から200万円(月あたり約17万円)への拡大を目指しています。
「配当200万円」をどう作るか——高配当株の試算
「200万円」と言葉で言うのは簡単ですが、ちゃんと計算の裏付けがあります。我が家のプランを、数字で具体的に書いておきます。
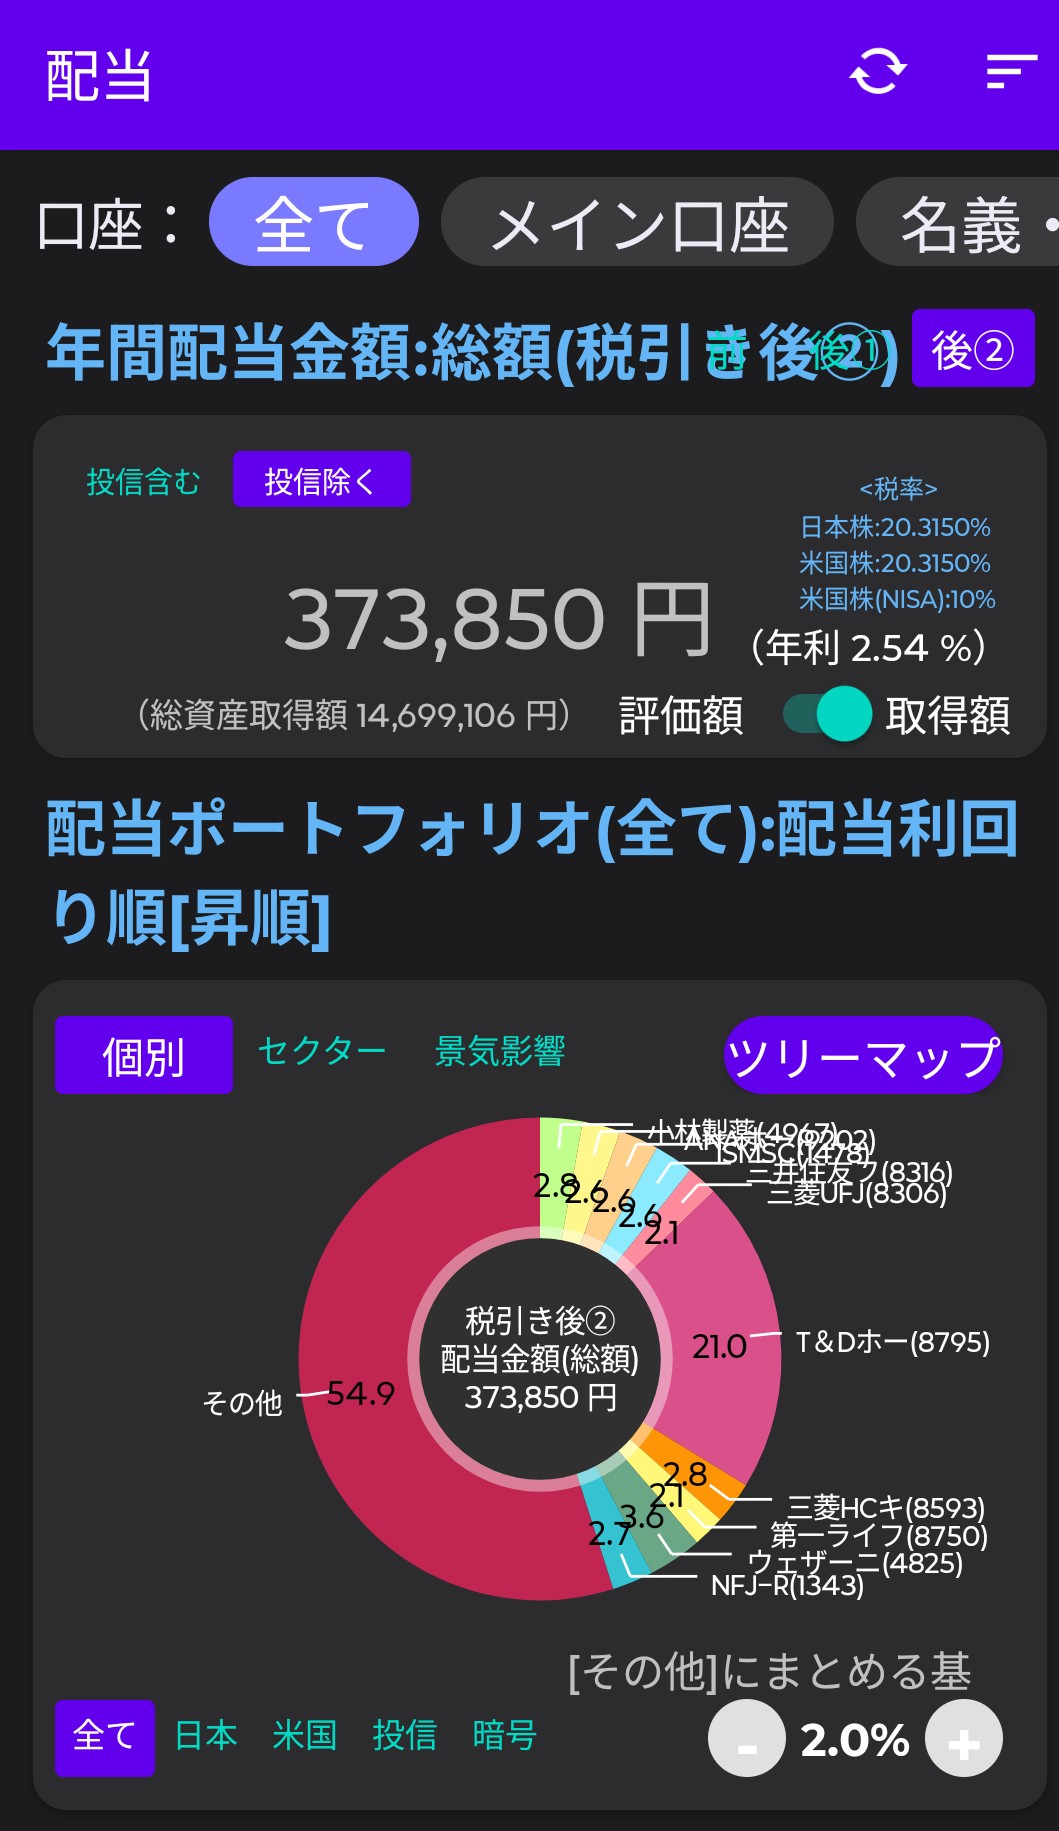
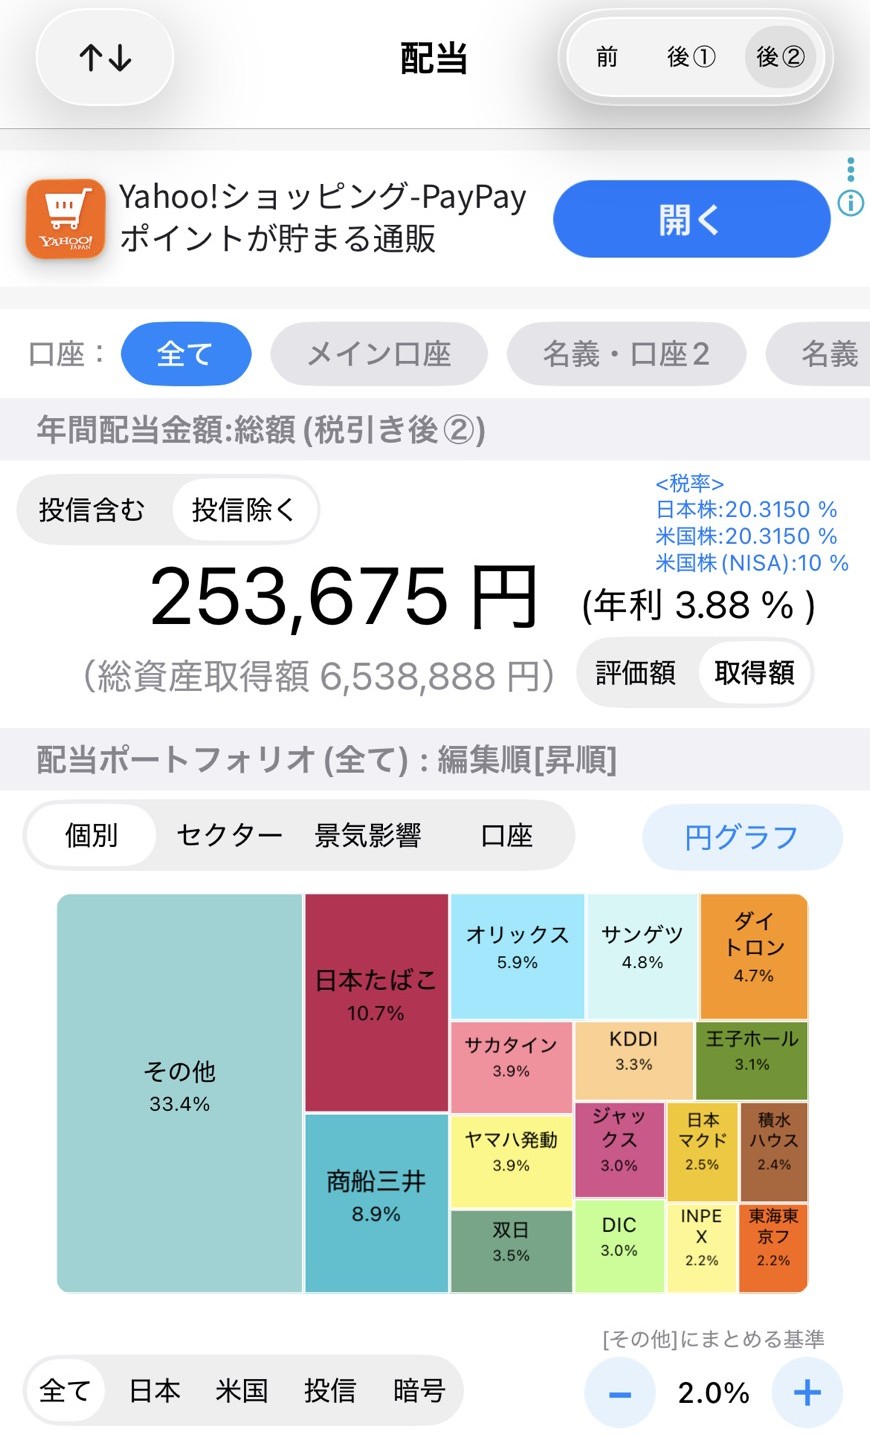
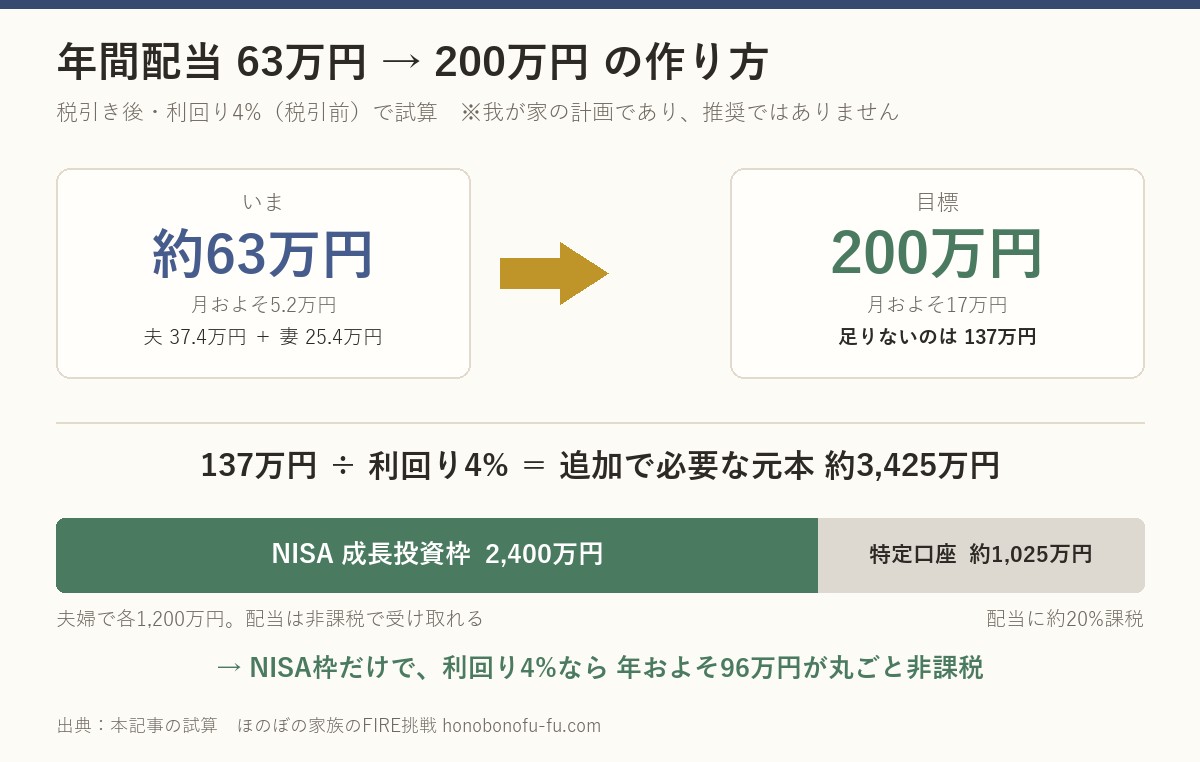
まず、現在の配当は夫婦合算で年約63万円(税引き後・627,525円)。上が実際の配当管理アプリの画面で、夫が約37.4万円、妻が約25.4万円です。目標の200万円まで、残り約137万円。
これを高配当の個別株で積み上げていきます。日本の高配当株の利回りを税引前4%と見積もると——
- 残り137万円の配当を生むのに必要な追加元本:137万円 ÷ 4% = 約3,425万円
この約3,425万円を、やみくもに買うわけではありません。NISAの非課税枠を最優先で埋めます。夫婦の新NISA成長投資枠は生涯で各1,200万円、合わせて2,400万円。
ここを高配当株で埋めれば、利回り4%で年およそ96万円の配当が、まるごと非課税で受け取れます。枠を超える残り(約1,025万円ぶん)は、特定口座(配当に約20%課税)で持つ計画です。
1億円に到達したときのポートフォリオは、ざっくりこんなイメージです。
- 高配当株:約5,000万円(今ある分+これから買い増す分)
- インデックス・金・現金:約5,000万円(値上がりも狙いつつ、暴落に耐える生活防衛の土台)
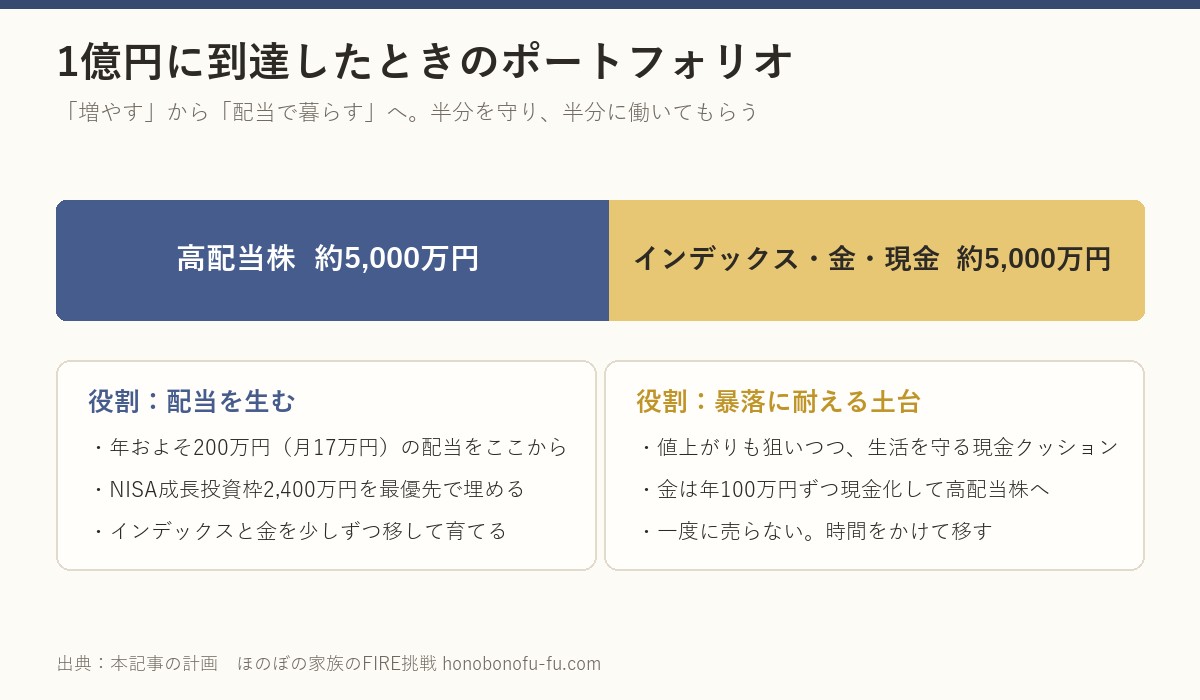
インデックスを少しずつ利確し、金(ゴールド)を年100万円ずつ現金化しながら、この高配当株へ移していく。
(現物とETFで出口の税金がどう違うかは資産の28%が金|現物とETF3本に分けた理由と出口の税金に書きました)これが、我が家の「増やす→使う」の大転換の中身です。
あくまで利回り4%を前提にした試算なので、相場や銘柄によって増減はありますが、「行き当たりばったりではなく、数字で設計している」という安心感が、日々のモチベーションになっています。
「選ぶ自由」が意味すること
私がイメージする「1億円後の日常」は、特別なものではありません。
朝、妻と一緒にコーヒーを飲みながら「今月の配当いくらだったかな」と確認する。娘たちが学校から帰ってきたら「今日どうだった?」と聞く時間がある。夜、「次はどの株が育ちそうかな」と二人で話し合う。
特別な何かではなく、普通の日常を、自分の意志で選んでいる。それが、私が目指している「自由」の形です。
8年で気づいた、本当の財産
228万円から9,000万円台への道のり。数字の積み上がりは確かに大切でした。でも、振り返って最も価値があったのは、数字ではありません。
妻に「実は228万しかない」と打ち明けたあの夜。二人で「やろう」と決めた瞬間。暴落の夜に励まし合った記憶。確定申告の還付金で回転寿司に行って笑い合ったこと。
金のチャートが垂直に立ち上がるのを二人でスマホで見た興奮。娘たちが「パパの株ってなに?」と聞いてきた日。
これらすべてが、我が家の本当の財産です。お金は手段。目的は「大切な人と、豊かな時間を過ごすこと」。この8年間は、その目的に近づくためのプロセスでした。
配当200万円があれば、暮らしはどう変わるか
「年間配当200万円(月約17万円)」という目標には、はっきりした理由があります。
我が家の生活費は、住居費を含めると月40万円ほど。家賃を除けば25万円ほどです。つまり配当が月17万円に育てば、家賃を除いた生活費の約7割を、働かずに得られる配当でまかなえる計算になります。
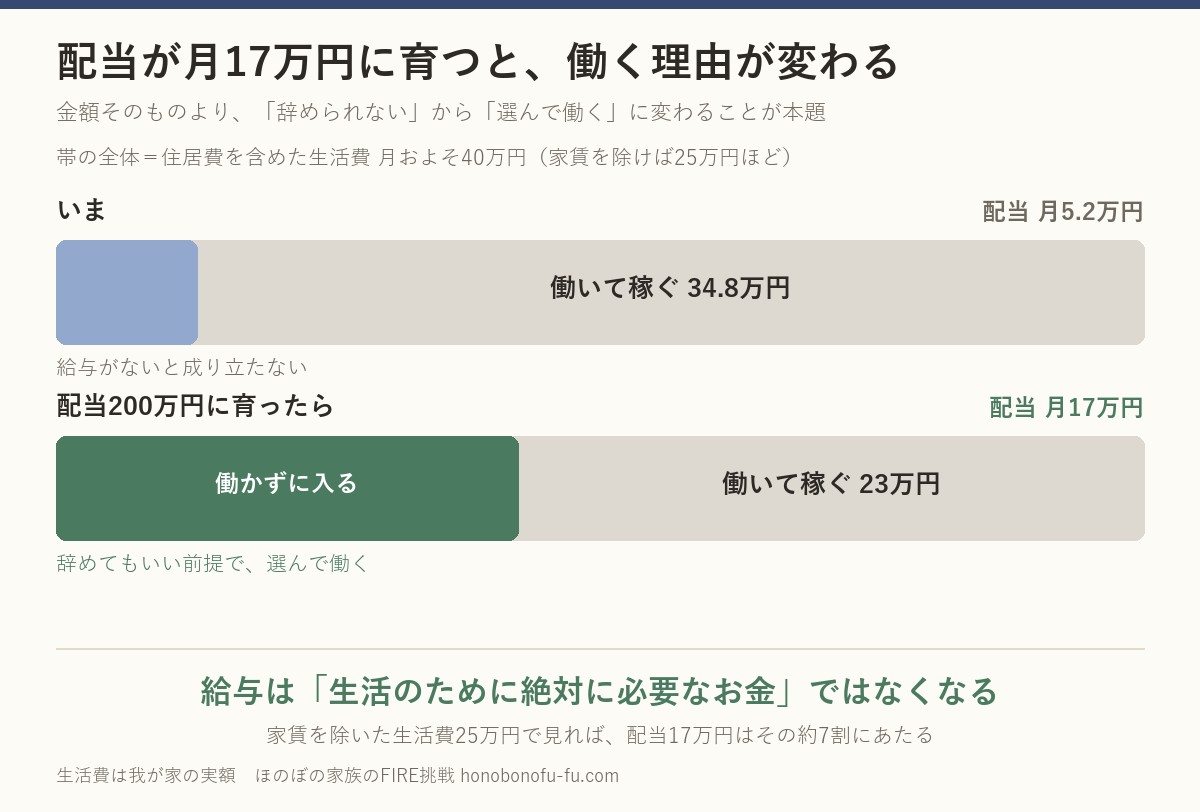
住居費まで含めた残り23万円ぶんは、”やりたい仕事”の収入でまかなえばいい。これが、フルFIREではなく「セミリタイア」を選ぶ我が家にとって、ちょうどいい設計です。
そうなれば、給与は「生活のために絶対に必要なお金」ではなくなります。「やりたいから働く」「もっと自由に使うお金のために働く」——働く理由が、義務から選択に変わる。
これこそが、コツコツ配当を積み上げてきた本当の狙いです。
おわりに——フルFIREではなく、セミリタイアを目指す理由
最後に、正直に伝えたいことがあります。私はフルFIRE(完全リタイア)を目指していません。
目指しているのはセミリタイア——「やらなければならない仕事」を減らし、「やりたい仕事」と「楽しい副業」を自分のペースで続ける生活です。
配当収入(インカムゲイン)を増やすことで、「働いて稼がなければならない金額」を少しずつ小さくしていく。その差分が、人生の自由度になります。
資産が9,000万円台になっても、仕事をやめるつもりはありません。お金を「ゴール」にするのではなく、生き方を豊かにする手段として捉え直したとき、資産運用の意味が変わりました。
そして、この8年間を支えてくれたのは妻です。1億円はゴールではなく、通過点。その先にある「働く・稼ぐ・使う」を自分で選べる日常を、妻と一緒に少しずつ広げていく。それが、今の我が家の目標です。
※本記事は個人の資産運用体験と将来計画を記録したものです。投資には元本割れのリスクがあります。個別銘柄・商品の言及は体験談であり、購入を推奨するものではありません。投資判断はご自身の責任において行ってください。
📖 あわせて読みたい